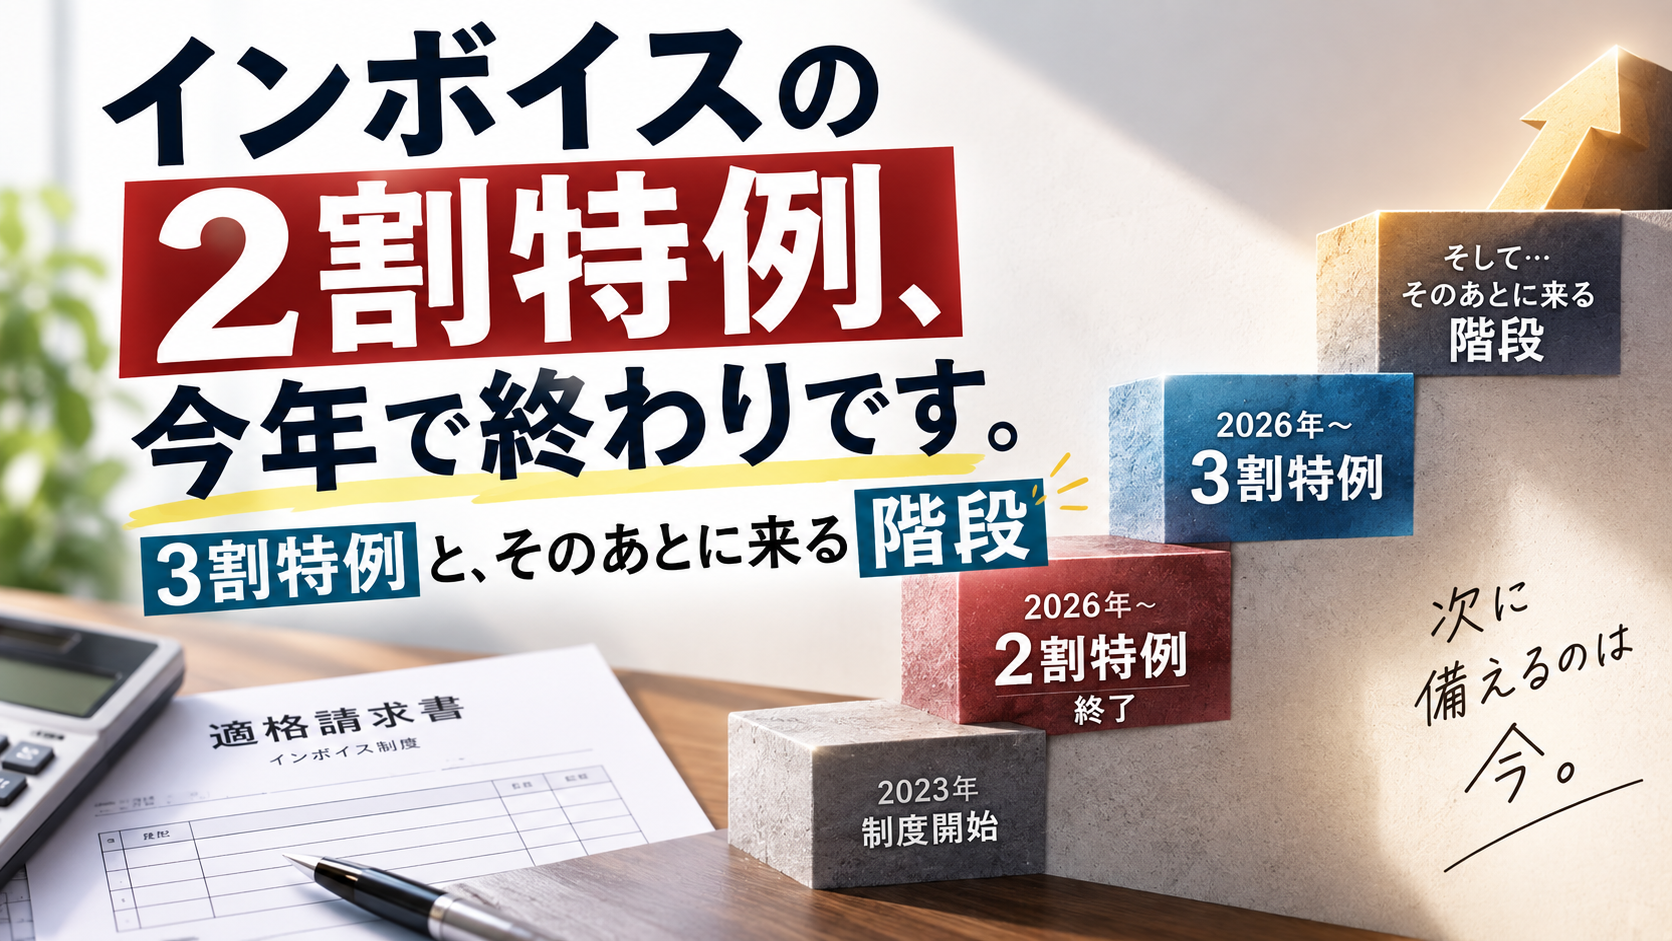
インボイス制度で課税事業者になった方の多くが使ってきた「2割特例」。
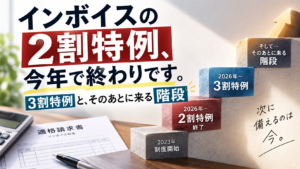
これ、個人事業主にとっては令和8年分(2026年1月〜12月)が最後です。延長はありません。
代わりに「3割特例」が新しくできました。ただ、名前が似ているので、なんとなく「同じようなものが続くのね」と受け取られている気がしています。
同じではないんです。納める税金は、階段を上がるように増えていきます。
今日は、その階段がどうなっているかと、いま何をしておくといいかの話です。
2割特例と3割特例
まず2割特例。インボイス制度をきっかけに免税事業者から課税事業者になった方が、納付する消費税を「売上にかかる消費税の2割」にできる、という制度です。仕入れの計算をしなくていいので、事務もずいぶん楽になります。
これが、個人事業主は令和8年分で終わりです。
そこで、負担が一気に跳ね上がらないように新設されたのが3割特例です。令和9年分と令和10年分の2年間、納付税額を売上にかかる消費税の3割にできます。
ここで大事なことを1つ。法人は3割特例の対象外です。ひとり社長で法人にしている方は、2割特例が終わったあと、本則課税か簡易課税かを選ぶことになります。
階段を、数字で見てみます
言葉だけだと実感がわかないので、簡単な例で並べますね。
売上が年間660万円(うち消費税60万円)の方だとします。
- 令和8年分まで(2割特例) … 納付する消費税は約12万円
- 令和9年・10年分(3割特例) … 約18万円
- 令和11年分から(簡易課税や本則課税) … 業種や仕入れによって変わりますが、これより増えることが多い
2割から3割へ移るだけで、年に6万円。月に直すと5,000円です。
「思ったより少ないな」と感じた方も、「けっこう痛いな」と感じた方も、どちらもいると思います。どちらでも構いません。大事なのは、この金額が”いつ”出ていくかです。
消費税は、預かっているお金です
ここが今日いちばんお伝えしたいところです。
消費税って、売上と一緒に入ってきますよね。だから通帳の残高には、まだ納めていない消費税が混ざっています。
自分のお金と、預かっているお金が、同じ口座で同じ顔をしている。
これで何が起きるかというと、あるつもりで使ってしまうんです。そして納付の時期になって「え、こんなに?」となる。毎年、この相談を受けます。
金額が2割から3割に増えるということは、混ざっている預かり金が増えるということでもあります。感覚のズレも、そのぶん大きくなります。
ここからは、わたしの考えです
制度の話は以上です。ここから先は、わたしがこの改正をどう見ているか、という話をさせてください。
わたしはこの「2割 → 3割 → その先」という階段を見て、猶予期間が終わりかけているのだと受け取りました。
制度が始まったとき、多くの方が事務と負担の急増に戸惑いました。だから軽くする措置が置かれた。それが少しずつ元に戻っていく、という流れです。
つまり、特例のあいだに体力をつけておいてください、という設計なんですよね。
では、体力とは何か。
わたしは、利益率だと思っています。
納税額は、売上ではなく利益から出ていきます
消費税は売上に対してかかりますが、払うのは手元に残ったお金からです。
だから、同じ売上でも、利益が薄い人ほどきつい。売上が増えれば納税額も増えますが、利益が増えていなければ、増えたぶんはそのまま持っていかれます。
売上を追いかけて納税額だけ増えた、という状態が、いちばんまずいんです。
数字が苦手な方に、わたしはよく「経営に必要な数字は、そんなに多くありません」とお伝えしています。今回の話で見る数字も、多くありません。
いくら売れたか、ではなく、いくら残ったか。まずはここだけです。
いま、やっておくとよいこと
3つ挙げますね。難しいことはありません。
1つ目。消費税を、別の口座に分けて置く。
売上が入ったら、消費税相当分をよそへ移してしまう。これだけで、納付月に慌てなくなります。3割特例なら、ざっくり「売上にかかる消費税の3割」を目安に置いておけば、だいたい足ります。
いちばん地味で、いちばん効きます。
2つ目。法人の方は、簡易課税の届出期限を確認する。
簡易課税は、原則としてその課税期間が始まる前までに届出が必要な制度です。「負担が増えてきたから今期から」と気づいたときには、もう間に合いません。ここは早めに顧問税理士へご相談ください。
3つ目。利益率を1回だけ計算する。
去年1年間の売上と、残ったお金。この2つだけです。割り算がひとつ。
これが分かっていれば、「売上をあといくら増やせば、増える納税額を吸収できるか」が見えます。分かっていないと、増やしても減らしても、手応えがありません。
まとめ
- 2割特例は、個人事業主は令和8年分(2026年)で終了。延長なし
- 代わりに令和9年分・令和10年分の2年限定で3割特例。法人は対象外
- 負担は2割 → 3割 → 本則か簡易課税、と階段状に上がる
- 消費税は預かっているお金。口座に混ぜておくと、あるつもりで使ってしまう
- 特例のあいだに体力(利益率)をつけておく、という設計だと受け取っています
制度が変わる年って身構えてしまうんですけれど、こういう点検にはちょうどいいタイミングだと思うんです。せっかくなので、使ってしまいましょう。
—
出典
- 国税庁「令和8年度税制改正特集(インボイス制度)」
- 国税庁 3割特例に関する資料(令和9年分・令和10年分/個人事業者が対象)
例に挙げた金額は、仕組みを分かりやすくするための概算です。実際の納付額は事業の内容や課税方式によって変わります。届出の期限や有利不利の判定を含め、判断は顧問税理士(専門家)にご確認ください。