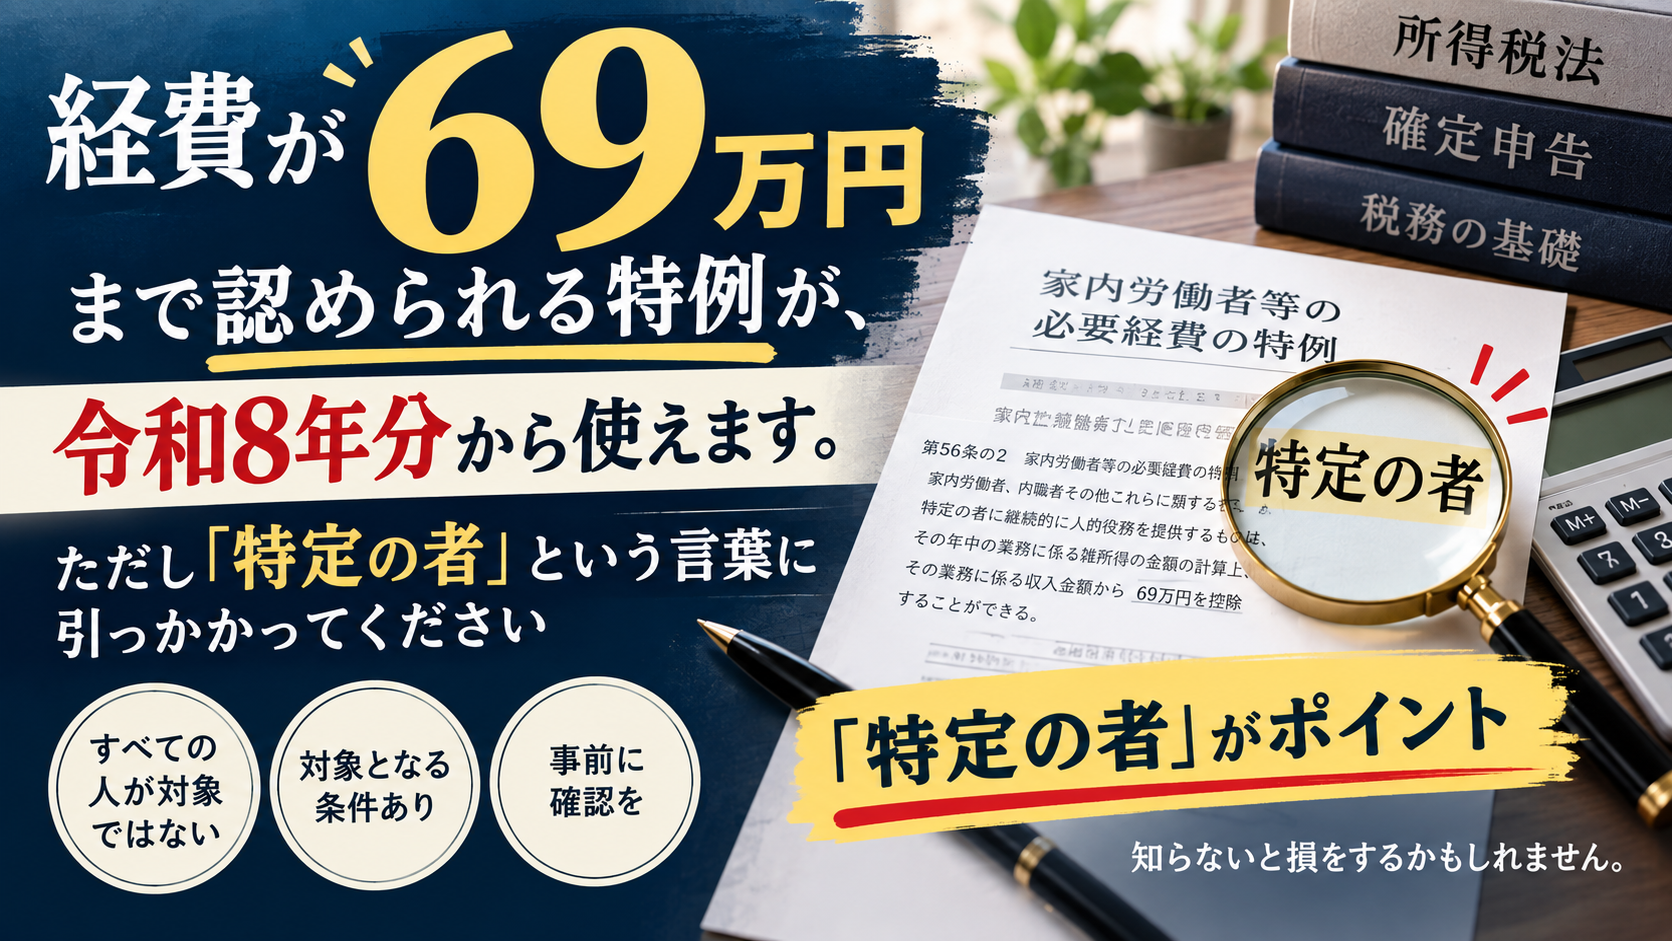
必要経費が、実際にかかっていなくても69万円まで認められる。
そんな特例があります。「家内労働者等の必要経費の特例」といいます。
名前が古いので、自分には関係ないと思って読み飛ばしている方が多いのですが、対象には、こういう人が入っています。
> 特定の者に対して継続的に人的役務の提供を行うことを業務とする人
ここ、引っかかってほしいところです。
そして今回、金額が65万円から69万円に上がりました。
まず、制度のかたちから
国税庁のタックスアンサーNo.1810に、こう書かれています。
> 事業所得または雑所得の金額は、総収入金額から実際にかかった必要経費を差し引いて計算することになっています。しかし、家内労働者等の場合には、必要経費として69万円まで(令和7年分は65万円、令和2年分から令和6年分までは55万円)認められる特例があります。
金額の推移を並べると、こうなります。
| 年分 | 必要経費の最低保障額 | |—|—| | 令和2年分〜令和6年分 | 55万円 | | 令和7年分 | 65万円 | | 令和8年分 | 69万円 |
令和8年分の金額は、令和8年12月1日に施行され、令和8年分から適用されます。給与所得控除の最低保障額が65万円から74万円に引き上げられたことに連動した改正です。
実際にかかった経費が69万円未満でも、69万円まで認められます。
経費がほとんどかからない仕事をしている方にとっては、大きい話です。
誰が対象になるのか
国税庁の注記を、そのまま引きます。
> 家内労働者等とは、家内労働法に規定する家内労働者や、外交員、集金人、電力量計の検針人のほか、特定の者に対して継続的に人的役務の提供を行うことを業務とする人をいいます。
前半の3つは、職業名ではっきりしています。問題は最後です。
「特定の者に対して継続的に人的役務の提供を行うことを業務とする人」
この一文が、いま個人で仕事をしている人のかなりの部分に、かかる可能性を持っています。
ただし、自分が当てはまるかどうかを、この記事で判定することはできません。 「特定の者」をどう見るかは、実際の取引の形によります。
ここは必ず、顧問税理士(専門家)に確認してください。 そのうえで、次の条件も見ておく必要があります。
使えない場合と、細かい条件
国税庁のページには、ちゃんと制限も書いてあります。
1. 給与の収入金額が69万円以上あると、使えません
> 給与の収入金額が69万円以上あるときは、この特例は受けられません。
パートと事業を掛け持ちしている方は、ここで外れることがあります。
給与が69万円未満のときは、69万円からその給与に係る給与所得控除額を差し引いた残額と、実際にかかった経費とを比べて、高いほうが必要経費になります。
2. 収入金額が上限です
> 特例の必要経費額は、事業所得や公的年金等以外の雑所得の収入金額が限度です。
収入が50万円なら、経費を69万円にして赤字を作る、ということはできません。
3. 事業所得と雑所得の両方がある場合
実際の経費の合計が69万円未満のときは、合計で69万円まで。この場合、69万円と実際の経費の合計額との差額は、まず雑所得のほうの経費に加えることになっています。
4. 計算書があります
複数の所得がある場合や給与がある場合は、「家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書」を使うと便利、とされています。
この特例だけで暮らしている場合の目安
国税庁の注意事項に、具体的な数字が出ています。
> この特例に該当する所得しかない人で、その年の総収入金額が173万円以下の場合は、総所得金額が基礎控除額の104万円以下となりますので、本人に所得税は課されません。また、その年の総収入金額が131万円以下の場合は、扶養者の所得税額の計算上、配偶者控除あるいは扶養控除の対象となります。
令和7年分は160万円以下、令和2年分から令和6年分までは103万円以下でした。線が動いています。
ここまでが、国税庁が示している内容です。
ここからは、わたしの考えです
ここから先は、わたしがこの制度をどう見ているか、という話をさせてください。
知らないだけで、毎年置いてきている人がいます
まず率直に。これ、知らない人が多すぎます。
名前が「家内労働者等」なので、内職の話だと思われている。でも中身は、特定の相手から継続して仕事を受けている人の話です。
経費がほとんどかからない仕事をしている方——原稿を書く、講座をする、代行をする、検針や集金をする——そういう方にとって、69万円という数字は小さくありません。
わたしは、経営に必要な数字を全部そろえる必要はないと思っています。判断に使う数字だけでいい。
でも、自分に関係する制度を1つ知らないだけで、毎年数万円を置いてきているのだとしたら、それは「数字が苦手だから」で済ませていい話ではないですよね。
ただ、この記事の芯は節税ではありません
ここからが本題です。
わたしがこの条文を読んで、いちばん長く考えたのは、金額のほうではありませんでした。
「特定の者に対して継続的に人的役務の提供を行うことを業務とする人」
この説明に自分が当てはまるかどうかを考えるということは、「自分はいま、特定の誰かに、継続して、役務を提供している状態か」を確かめることです。
言い換えると。
自分の売上は、いま誰から来ているのか。
当てはまってしまう、ということ
もしぴったり当てはまったなら、それは制度が使えるという話であると同時に、売上の出どころが偏っているということでもあります。
1社から、継続して。安定しています。安定しているうちは、いちばん楽です。
でもその1社が、来年も同じ量を出してくれる保証はありません。担当者が変わるかもしれない。方針が変わるかもしれない。
そして、その決定に、こちらは一切関われません。
使いながら、抜ける計画を持つ
わたしは、この特例を使うなと言いたいわけではありません。使えるなら、使ってください。
そのうえで、こう思います。
この特例に当てはまっている状態は、卒業していい状態です。
理由は2つあります。
1つめ。売上の出どころが1か所だと、価格を自分で決められません。 相手が決めた単価を受けるしかない。断ると仕事がなくなるので、交渉もしにくい。
2つめ。経費が69万円もかからない仕事は、たいてい自分の時間を直接売っています。 時間は増やせないので、そこには天井があります。
だから、使いながら、もう1つの売上の出どころを作る。
いますぐ全部を変える必要はありません。むしろ、収入がある状態で準備するほうが、判断を誤りません。収入がゼロになると人は焦りますし、焦ると安く受けたり、合わないお客様に頭を下げたりします。
安定を捨てて挑戦しろ、ではありません。安定しているうちに、次を1つ作っておく。 これだけです。
数字は、そのために見ます
経営の数字は、過ぎたことを採点するためではなく、次を決めるための道具だと思っています。
この特例を使うために、今年の収入を見ますよね。
そのとき一緒に、誰からいくら来ているかも見てください。
1社から9割なら、それが今年の事実です。悪いことではありません。ただ、来年もそうしたいかどうかは、自分で決めることです。
制度を使うついでに、そこまで見る。せっかく数字を出すなら、そのほうが得だと思います。
やってみてほしいこと
1. 自分が対象になりうるか、顧問税理士に聞く
「特定の者に対して継続的に人的役務の提供を行うことを業務とする人」に当たるかどうか。自己判断しないでください。
2. 実際にかかった経費を出す
69万円より少ないなら、特例を検討する余地があります。多いなら、そもそも関係ありません。
3. 売上の出どころを、割合で出す
A社から何割、B社から何割。ここが今日のいちばんの宿題です。
まとめ
- 「家内労働者等の必要経費の特例」は、実際の経費が少なくても必要経費が69万円まで認められる制度
- 金額は令和2年分〜令和6年分が55万円、令和7年分が65万円、令和8年分が69万円
- 対象には「特定の者に対して継続的に人的役務の提供を行うことを業務とする人」が含まれる
- 給与の収入金額が69万円以上あると使えない。 必要経費額は収入金額が限度
- この特例に該当する所得しかない人は、総収入金額173万円以下なら所得税が課されず、131万円以下なら扶養者の配偶者控除・扶養控除の対象
- 当てはまるということは、売上の出どころが偏っているということでもある。 使いながら、次を1つ作る
制度に当てはまる自分を、一度ながめてみてください。
そこに、来年の宿題が書いてあります。
—
出典
- 国税庁 タックスアンサー No.1810「家内労働者等の必要経費の特例」(令和8年4月1日現在法令等)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(PDF)
- 国税庁「家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書」
※根拠法令等は、所法2・27・35・83・84、措法27・措法41の16の2、措令18の2とされています。
※自分が対象になるかどうかの判断は、この記事ではできません。 取引の実態によります。適用の可否と税額については、必ず顧問税理士(専門家)にご確認ください。この記事は制度の考え方をお伝えするもので、個別の有利不利を判断するものではありません。